


Smart Loan: Finance Calculator
4,3238.00 Arvustused
Rakenduse andmed
- Versioon
- 1.0.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- GUT TENNIS ASSOCIATION INC
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
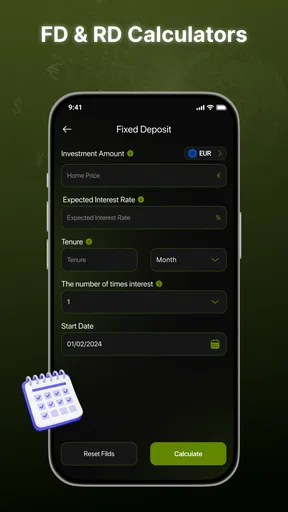
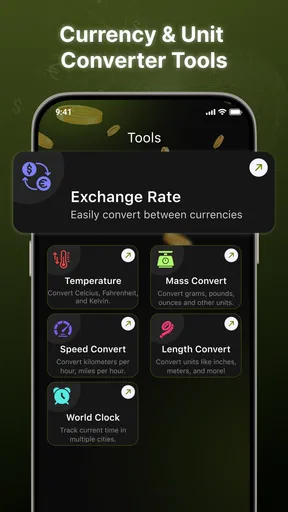
 Analüüsi koostas AppCompare
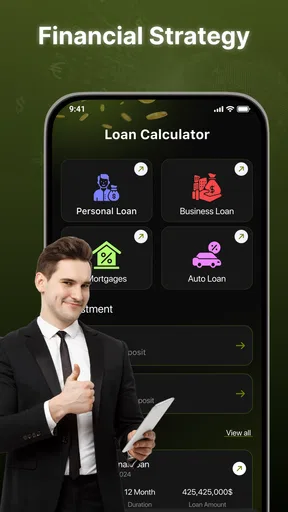
Laenuotsused tunduvad sageli kõige keerulisemad just enne, kui numbrid on ühele lehele kokku kogutud. Smart Loan: Finance Calculator on tasuta finantsrakendus, mille mõte on muuta hüpoteegi, autolaenu ja isikliku laenu võrdlemine käepärasemaks. Mina vaataksin seda eelkõige kui kiiret arvutustööriista: mitte pangaga suhtlemise asendajat, vaid abivahendit, mis aitab enne ametliku pakkumise küsimist aru saada, milline kuumakse võiks sinu eelarvesse sobida.
Kasulik esimene samm enne ostuotsust
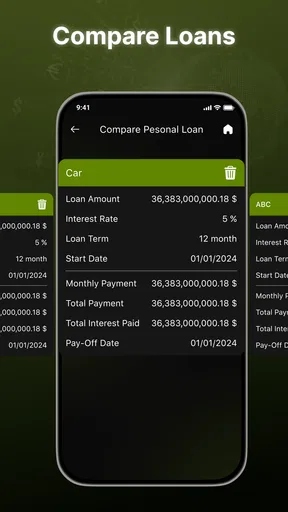
Esimese kasutuskorra järel on selle suurim väärtus lihtsus. Selle asemel et avada mitu veebikalkulaatorit ja otsida iga laenuliigi jaoks eraldi tööriista, saan eri stsenaariume samas rakenduses kõrvutada. See on eriti kasulik siis, kui ma ei tea veel, kas mõistlikum oleks vaadata pikemat tagasimakseperioodi, väiksemat laenusummat või hoopis teistsugust laenutüüpi.
Esimesel nädalal kasutaksin seda rakendust peamiselt mõtete korrastamiseks. Näiteks auto otsimisel ei alustaks ma küsimusest, kui kallist sõidukit pank võiks rahastada. Alustaksin hoopis kuumaksest, mida olen valmis iga kuu kandma. Seejärel saab kalkulaatori abil vaadata, kuidas muutub tulemus laenusumma või perioodi muutmisel. Selline lähenemine aitab vältida väga tavalist viga: valida esmalt soovitud ost ja hakata alles hiljem uurima, kas selle maksed on tegelikult mugavad.
Hüpoteegi puhul on rakendus kasulik enne kinnisvarakuulutuste lõputut sirvimist. Kui sisestan erinevaid laenusummasid ja tagasimakseperioode, saan endale ligikaudse piiri, millest üle ma ei taha minna. See ei ütle mulle, millise otsuse pank teeb, kuid annab vestluseks pangaga parema lähtekoha. Minu hinnangul on just see õige roll: rakendus aitab küsimusi ette valmistada, mitte ei anna lõplikku laenuotsust.
Isikliku laenu kalkulaator võib olla praktiline ka väiksema, kuid ebamugava väljamineku korral. Kui kodumasin laguneb või tekib vajadus katta ootamatu kulu, on lihtne keskenduda ainult laenusummale. Mina vaataksin samaaegselt kuumakset ja kogu tagasimakse loogikat. Pikem periood võib teha igakuise summa meeldivamaks, kuid siduda eelarve kohustusega pikemaks ajaks. Just selliste kompromisside nähtavaks tegemine on kalkulaatori parem kasutus kui üheainsa “sobiva” numbri otsimine.
Rakenduse taga on GUT TENNIS ASSOCIATION INC, mis on finantsrakenduse puhul veidi ebaharilik nimi. See ei muuda kalkulaatori praktilist väärtust, kuid mina suhtuksin sellesse kui põhjust kontrollida kõik olulised tingimused alati otse laenuandjalt. Rakenduse kasutamine võib aidata arvutada, kuid intress, lepingutasu, kindlustus, sissemakse ja muud kulud sõltuvad konkreetsest pakkumisest.
Esimese nädala tugevus on seega madal sisenemiskünnis. Rakendus on tasuta, sobib PEGI 3 vanusemärgisega üldiseks kasutamiseks ning töötab Androidi puhul alates versioonist 7.0. Kui telefon on vanem, tasub enne paigaldamist süsteeminõuet kontrollida. Praegune versioon on 1.0.0, mis jätab mulle pigem esmase ja sirgjoonelise tööriista mulje kui pika ajalooga finantsplatvormi.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kuidas ma kasutaksin seda enne pangaga ühendust võtmist
Minu soovitus oleks teha kolm eraldi arvutust, mitte piirduda ühe sisestusega. Esmalt arvutaksin summa, mida soovin laenata. Teiseks muudaksin perioodi nii, et näeksin, kui palju kuumakse mugavus võib pikemas vaates maksma minna. Kolmandaks prooviksin väiksemat laenusummat, mis näitab, kas ostuplaani saab kohandada ilma kogu eesmärgist loobumata.
Selline töövoog annab rakendusele rohkem väärtust kui lihtsalt numbri vaatamine. Kui näiteks kodu ostmisel tundub üks kuumakse liiga suur, ei pea esimene lahendus olema pikem laenuperiood. Võib-olla on mõistlikum vähendada laenusummat, suurendada sissemakset või oodata, kuni sääste on rohkem. Kalkulaator ei tee seda otsust minu eest, kuid aitab näha, millise muutujaga tasub esimesena mängida.
Autolaenu puhul on üks kasulik, kuid kergesti ununev mõtteharjutus võrrelda laenumakset kogu auto pidamise kuluga. Kui kuumakse tundub talutav, võivad kütus, hooldus, rehvid ja kindlustus muuta tegeliku kuueelarve hoopis teistsuguseks. Smart Loan ei asenda sellist isiklikku eelarvet, seega paneksin kalkulaatori tulemuse alati oma märkmetesse koos nende kuludega. Nii ei lase ma ühel soodsal numbril otsust liiga optimistlikuks muuta.
Võrdlus tavaliste veebikalkulaatoritega
Veebikalkulaatorite eelis on sageli see, et need võivad olla seotud konkreetse panga või finantsasutuse pakkumisega. Nende puudus on aga see, et iga järgmise võrdluse jaoks tuleb avada uus leht, sisestada andmed uuesti ja harjuda erineva ülesehitusega. Smart Loan sobib paremini olukorda, kus ma tahan enne teenusepakkuja valimist rahulikult eri laenutüüpe kõrvutada.
Samas ei eelistaks ma seda panga enda kalkulaatorile hetkel, kui mul on juba konkreetne pakkumine laual. Panga tööriist võib arvestada tingimusi, mida üldine kalkulaator ei pruugi kajastada. Seetõttu kasutaksin Smart Loani varases uurimisfaasis ja ametlikku kalkulaatorit lõppkontrolliks. See kaheosaline lähenemine on täpsem kui kummagi tööriista pimesi usaldamine.
Rakendus on saanud keskmiseks hindeks 4,3 ning hinnanguid on umbes 1,8 tuhat. Need märgid näitavad, et tööriist on leidnud kasutajaid, kuid ma ei võtaks neid numbreid tõendina arvutuste sobivuse kohta iga inimese olukorras. Finantsrakenduse puhul on minu jaoks olulisem see, kas sisestatud eeldused on realistlikud ja kas ma mõistan tulemuse piiranguid.
Loetavus, ligipääs ja igakuine väärtus
Vaatan selles osas, kuidas telefoni ekraanil tehtud laenuarvutus saab toetada eri vajaduste ja olukordadega kasutajaid, ilma et lihtne vaade jätaks olulised eeldused varju. Minu jaoks on eriti kasulik mõelda juba enne sisestamist, millist vastust otsin ja kas suudan saadud tulemust oma eelarvega kõrvutada. Nii saab selgemaks ka see, millal on mõistlik kaasata suurem ekraan või teine inimene.
Arusaadavus on osa heast finantsotsusest
Laenunumbreid vaadates on loetavus enamat kui mugavus: kui ma ei saa tulemusest aru, ei saa ma seda ka mõistlikult kasutada. Rakenduse kitsas fookus aitab hoida tähelepanu laenustsenaariumil, mitte hajutada seda eelarve jälgimise, kontode ja muude tööriistade vahel. Minu jaoks on see hea lähtekoht inimesele, kes tahab teha ühe konkreetse arvutuse ega soovi enne kasutamist finantsrakenduse ülesehitust õppida.
Samas ei tasu lihtsat vaadet segi ajada täieliku selgitusega. Enne kui teen järelduse, kontrollin, millised eeldused sisestasin ja mida tulemus tegelikult kirjeldab. Kui saan ette võtta ainult ühe kontrolli, vaatan esmalt üle, kas laenusumma ja tagasimakseperiood vastavad minu plaanile. See aitab vältida olukorda, kus korralikuna näiv tulemus põhineb hoopis valel sisendil.
Kui arutan laenu kellegi teisega, näiteks partneriga, ei eeldaks ma, et ekraanil olev number räägib kogu loo. Kirjutaksin kõrvale, millise summa ja perioodi järgi selle sain ning milliseid igapäevaseid kulusid see inimene peaks lisaks arvestama. Nii saab kalkulaatorist vestluse lähtekoht, mitte autoriteet, mille tulemust teised peavad küsimata aktsepteerima.
Mootori- ja meeletundlikkus ning kasutusolukorrad
Puuteekraanil arvutamine võib olla ebamugav inimesele, kellel on raske väikseid juhtnuppe tabada või pikka teksti lugeda. Kuna ma ei saa eeldada, et iga kasutaja kogeb rakendust samamoodi, soovitaksin enne olulise otsuse tegemist proovida seda rahulikus olukorras ja vaadata, kas sisestamine tundub jõukohane. Kui telefonis on vaja kasutada süsteemi enda suurendamis- või lugemisabi, tasub kontrollida, kas see sobib kokku konkreetse vaatega.
Ka keskendumisvõime ja meeleline koormus mõjutavad seda, millal kalkulaatorit kasutada. Ma ei teeks laenuarvutusi kiirustades müügikohas või olukorras, kus keegi ootab kohe vastust. Parem on võtta hetk, sisestada üks selgelt määratletud stsenaarium ja kontrollida see enne järgmise variandi juurde asumist üle. Selline tööviis on kasulik kõigile, kuid eriti inimesele, kellel on korraga mitut numbrit raske meeles pidada.
Rakenduse saab kasutusele võtta tavapärases telefonipõhises olukorras, kuid see ei pruugi sobida inimesele, kes eelistab paberkandjal tabelit, suuremat ekraani või teise inimese abi. Kui arvutuse tegemine telefonis tekitab pinget, ei ole põhjust seda jõuga kasutada. Võin sisestada tulemuse hiljem oma märkmetesse või teha võrdluse koos pereliikme, nõustaja või pangatöötajaga.
Reaalses argipäevas kujutan ette, et vaatan lõunapausil autosid ja leian ühe ahvatleva kuulutuse. Selle asemel et otsustada vaid hinna järgi, panen kirja mõistliku laenusumma ning võrdlen seda väiksema variandiga, mis jätaks säästudest puhvri alles. Alles kodus, kui saan arvestada ka kindlustuse ja hooldusega, otsustan, kas kuulutus väärib edasist uurimist. Nii aitab kiire arvutus ostuotsust aeglustada, mitte tagant kiirustada.
Mis jääb takistuseks ja millal valida muu tööriist
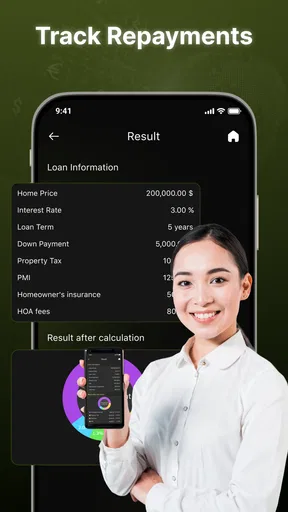
Peamine piirang on see, et laenu kalkuleerimine ei ole sama mis laenu kogukulu hindamine. Pakkumise juures võivad tähtsad olla tasud, intressi muutumise tingimused, sissemakse ja muud lepingutingimused. Kui ma võrdlen kahte konkreetset pakkumist, kirjutan need punktid eraldi üles ja küsin laenuandjalt üle, kuidas need igakuist makset ning kogu tagasimakset mõjutavad. Üksainus kalkulaatoritulemus ei tohiks seda kontrolli asendada.
Kui minu olukord sõltub mitmest laenuvõtjast, muutuvast intressist või keerulisest maksegraafikust, ei teeks ma otsust ainult lihtsa arvutuse põhjal. Sellisel juhul on panga ametlik tööriist, lepingudokumentide lugemine või asjatundjaga rääkimine parem järgmine samm. Rakenduse praktiline väärtus on kõige suurem siis, kui küsimus on selge ja sisendid on lihtsad; keerukuse kasvades tuleb juurde võtta täpsemad allikad.
Teisel või kolmandal kuul muutub küsimus: kas mul on seda rakendust endiselt vaja? Laenukalkulaator ei ole tavaliselt rakendus, mida avatakse meelelahutuseks iga päev. Selle väärtus tekib pigem lühikeste otsustusperioodide ajal. Kui otsin kodu, vaatan autot või kaalun isiklikku laenu, võib see olla mõne nädala jooksul väga kasulik. Pärast otsuse tegemist võib kasutamine pikaks ajaks lõppeda.
See ei ole tingimata puudus. Tööriist ei pea olema igapäevane harjumus, et oma kohta telefonis õigustada. Kui see aitab vältida liiga suurt kohustust või valmistada pangavestluseks ette õiged küsimused, võib mõni sihipärane kasutuskord olla väärtuslikum kui rakendus, mida avatakse sageli, kuid ilma selge eesmärgita.
Minu jaoks sõltub pikaajaline kasu sellest, kas kasutan seda finantsotsuste kontrollpunktina. Näiteks võiksin pärast palgatõusu arvutada, kas olemasoleva laenu ennetähtaegne vähendamine või uus suurem ost oleks mõistlik. Samuti võib seda kasutada enne suuremat ostu, et võrrelda “praegu ostmise” ja “veel kogumise” mõju oma eelarvele. Selline kasutus ei muuda rakendust isiklikuks rahaplaneerijaks, kuid annab talle korduva rolli.
Hoolduskoormus tundub madal, sest tegemist on konkreetse otstarbega kalkulaatoriga, mitte rakendusega, mis eeldab pidevat kategooriate, kontode või eelarveridade täitmist. See on tugevus inimesele, kes ei taha pidada täielikku finantsarvestust. Teisalt tähendab vähene hooldus ka seda, et kasutaja peab ise tulemused konteksti asetama. Kui ma ei uuenda oma sissetuleku, kulude või sissemakse eeldusi, võib kalkulaatori vastus olla küll matemaatiliselt korrektne, kuid minu elu jaoks aegunud.
Üks praktiline harjumus oleks kirjutada iga arvutuse juurde kuupäev ja peamised eeldused. Nii ei aja ma paari kuu pärast segamini vana hüpoteegistsenaariumi uue autolaenuarvutusega. See on eriti oluline juhul, kui intressimäärad või minu sissetulek muutuvad. Rakendus võib anda uue tulemuse, kuid ainult mina saan otsustada, millised sisendid vajavad uuendamist.
Millal hakkab kasutamine väsitama
Esimene väsimuse allikas on tõenäoliselt tulemuse liiga suur lihtsustamine. Laenumakse number on kergesti loetav, kuid tegelik laenuleping võib sisaldada kulusid ja tingimusi, mida kiire kalkulatsioon ei kajasta. Kui kasutaja näeb ainult ühte kuumakset, võib ta ekslikult arvata, et otsus ongi nii lihtne. Mina vaataksin iga tulemust kui ligikaudset raamistikku, mitte kui pakkumist.
Teine probleem tekib siis, kui inimene teeb kümneid peaaegu identseid arvutusi. Kui muudan perioodi või summat väga väikeste sammudega, ei pruugi iga uus tulemus anda uut otsustusinfot. Mõistlikum on valida kolm või neli selgelt erinevat stsenaariumi: ettevaatlik, realistlik ja pingelisem. Nii säilib ülevaade ning rakendus ei muutu numbrite lõputuks kerimiseks.
Kolmas piirang puudutab kasutajaid, kes vajavad täielikku eelarvepilti. Kui minu eesmärk on jälgida igakuiseid kulusid, sääste, olemasolevaid kohustusi ja rahavoogu, siis ainult laenukalkulaatorist ei piisa. Sellisel juhul on parem kasutada eelarverakendust või arvutustabelit ning tuua Smart Loanist saadud kuumakse sinna sisse. See rakendus sobib ühe otsuse komponendiks, mitte kogu isikliku rahanduse juhtimiskeskuseks.
Samuti ei soovitaks ma seda ainsa tööriistana inimesele, kes vajab väga täpset laenupakkumise analüüsi. Kui mängus on mitu laenuvõtjat, muutuv intress, erinevad tasud või keeruline tagasimakse struktuur, tuleks tingimused üle kontrollida laenuandja dokumentidest. Üldine kalkulaator on hea esimese pildi jaoks, kuid keerukama olukorra puhul võib spetsialisti või panga selgitus olla parem valik.
Praktiline igakuine stsenaarium
Oletan, et olen leidnud kasutatud auto, mis tundub hinnalt sobiv, kuid ma ei taha kogu säästu ära kulutada. Kõigepealt sisestan kavandatava laenusumma. Seejärel vaatan, kuidas muutub kuumakse, kui teen suurema sissemakse. Kolmandas arvutuses vähendan laenusummat veelgi, et näha, kas ost jääks mugavaks ka siis, kui igakuised muud kulud kasvavad.
Pärast seda ei otsustaks ma ainult väikseima kuumakse põhjal. Võrdleksin tulemust oma praeguse transpordikulu, kindlustuse ja hooldusega. Kui laenumakse mahub eelarvesse ainult ideaalsetes tingimustes, jätaksin ostu edasi või otsiksin odavamat autot. Kalkulaatori tegelik väärtus seisneb siin selles, et ta aitab mul emotsionaalsest ostusoovist sammu tagasi astuda.
Hüpoteegi puhul kasutaksin sama loogikat, kuid veel ettevaatlikumalt. Arvutaksin summa, mis tundub praegu jõukohane, ja seejärel väiksema summa, mis jätaks ruumi säästmiseks. Kui need kaks tulemust erinevad väga palju, on see oluline märk: võib-olla ei peaks ma otsima maksimaalset võimalikku kodu, vaid sellist, mille puhul jääb igasse kuusse ka puhver.
Kellele see sobib ja kellele mitte
Smart Loan sobib kõige paremini inimesele, kes on laenuotsuse alguses ja tahab kiiresti aru saada, millised summad ning perioodid võiksid olla realistlikud. See on kasulik ka paarile, kes võrdleb enne pangaga rääkimist eri eelarveid, või ostjale, kes tahab auto- ja isikliku laenu mõju kõrvutada ilma mitme veebilehe vahel hüppamata.
See võib sobida ka finantsharjumuste parandamiseks. Kui ma kipun vaatama ainult ostuhinda, sunnib laenumakse arvutamine mind mõtlema kohustuse kestusele. Kui ma kipun valima alati pikima perioodi, aitab eri variantide kõrvutamine näha, miks väiksem kuumakse ei pruugi olla kogu pildi mõttes parem.
Jätaksin selle vahele juhul, kui otsin täielikku eelarve- või varahaldusrakendust. Samuti ei paigaldaks ma seda lootuses saada personaalset nõu, laenupakkumisi või kinnitust laenu saamise kohta. Selle roll on kitsam, kuid selles kitsas rollis võib see olla mugav.
Rakenduse hinnang on 4,3 ja seda on paigaldatud üle miljoni korra, mis teeb sellest nähtava tööriista, mitte täiesti tundmatu katsetuse. Samal ajal on arvustusi umbes 238, mistõttu ma ei teeks kasutajate tagasisidest liiga suuri järeldusi. Minu otsus põhineks pigem sellel, kas mul on praegu vaja lihtsat arvutust ja kas olen valmis tulemusi ise kriitiliselt tõlgendama.
Ligipääsetavuse praktiline hinnang
Minu meelest on rakenduse kasulikkus eri võimetega inimestele seotud ennekõike sellega, kas nad saavad arvutuse oma tempos läbi teha. Laenuotsus on niigi pingeline, seega on väärtuslik võimalus võtta aega, võrrelda mõnda selget varianti ja vajadusel tulemus koos teise inimesega üle vaadata. Ma ei käsitleks seda siiski spetsiaalse ligipääsetavustööriistana: telefonis kasutamise sobivus sõltub konkreetsest kasutajast ja tema vajadustest.
Kui sisestamine või ekraanilt lugemine on keeruline, võib sobivam olla suurem ekraan, pabermärkmed või pangatöötaja abi. Kui aga telefonis arvutamine on mugav, saab rakendus olla diskreetne viis enne vestlust oma küsimused ja eelarvepiirid läbi mõelda. Oluline on, et kasutaja ei tunneks survet teha otsust kohe või üksi.
Lõplik hinnang pärast uudsuse kadumist
Pärast esimest vaimustust jääb Smart Loani väärtus sõltuma kasutusviisist. See ei ole rakendus, mida ma hoiaksin telefonis lihtsalt sellepärast, et seda on mugav aeg-ajalt avada. Ma hoiaksin seda siis, kui olen lähiajal tegemas suuremat ostu, võrdlen laenutüüpe või tahan oma pangavestluseks numbrid enne läbi mõelda.
Minu meelest on selle kõige tugevam külg selge fookus: hüpoteek, autolaen ja isiklik laen on koondatud ühte tasuta tööriista. Kõige olulisem piirang on sama selguse teine külg: lihtne kalkulatsioon ei pruugi näidata kogu lepingu tegelikku maksumust ega asenda ametlikku pakkumist. Kasutaja peab ise kontrollima tingimusi, lisakulusid ja oma eelarve vastupidavust.
Versioon 1.0.0 jätab mulle mulje rakendusest, mida tasub hinnata praktilise abimehena, mitte valmis finantsnõustajana. Kui ma kasutan seda kolme stsenaariumi võrdlemiseks, märgin eeldused üles ja kontrollin lõpptulemuse pangast üle, saan sellest päriselt kasu. Kui aga tahan ühte rakendust, mis jälgiks kogu mu rahalist elu ning annaks personaalseid soovitusi, otsiksin teistsugust lahendust.
Seega soovitaksin seda sõbrale, kes kaalub laenu, kuid ei taha enne pangaga rääkimist pimesi liikuda. See teenib oma koha telefonis siis, kui kasutad seda otsuse selgitamiseks, mitte otsuse enda tegemise eest vastutajaks. Pikaajaliselt ei võida see sagedase avamisega, vaid sellega, et aitab õigel hetkel teha ühe rahulikuma ja läbimõelduma finantsotsuse.
Plussid
- Võimaldab kiiresti arvutada kuumakseid ja laenu kogukulu.
- Toetab erinevaid intressimäärasid ja laenuperioode.
- Lihtne sisestus sobib ka finantsteadmiste algajatele.
- Tulemusi saab kasutada erinevate laenupakkumiste võrdlemisel.
- Kasulik eelarve planeerimisel enne laenutaotluse esitamist.
Miinused
- Arvutused ei pruugi arvestada kõiki pankade lisatasusid.
- Tulemused sõltuvad täielikult kasutaja sisestatud andmete täpsusest.
- Rakendus ei asenda ametlikku krediidipakkumist ega finantsnõustamist.
- Mõne kasutaja jaoks võivad reklaamid kasutuskogemust häirida.
- Laenutingimuste ja pankade pakkumiste info võib vajada käsitsi kontrollimist.
Korduma kippuvad küsimused: Smart Loan: Finance Calculator
Mis on Smart Loan: Finance Calculator ja milleks seda kasutada saab?
Smart Loan: Finance Calculator on rakendus, mis aitab hinnata laenu kogukulu, igakuiseid makseid, intressi ja tagasimakseperioodi. Pärast erinevate summade ning tähtaegade sisestamist saab kiiresti võrrelda mitut stsenaariumi enne pangale või laenuandjale taotluse esitamist. See on eelkõige planeerimisvahend, mitte automaatne laenuotsus ega garantii, et kasutaja taotlus heaks kiidetakse.
Kas rakenduse arvutatud kuumakse ja laenu kogukulu on alati täpsed?
Arvutustulemused sõltuvad täielikult sisestatud andmetest ning rakenduses kasutatavast arvutusmeetodist. Tegelik laenupakkumine võib erineda, sest laenuandja võib lisada lepingutasu, haldustasu, kindlustuse, viivised või muud kulud. Enne otsuse tegemist tasub kontrollida krediidi kulukuse määra, lepingutingimusi ja ametlikku maksegraafikut otse teenusepakkujalt.
Kas Smart Loan: Finance Calculator vajab kasutamiseks isikuandmeid või pangakonto ühendamist?
Tavalise kalkulaatori kasutamiseks piisab üldjuhul selliste andmete sisestamisest nagu laenusumma, intressimäär ja periood. Siiski võivad rakenduse konkreetsed õigused, reklaamiteenused või lisafunktsioonid erineda sõltuvalt Androidi või iOS-i versioonist. Enne paigaldamist on mõistlik tutvuda rakenduse poelehel küsitud lubade ja privaatsustingimustega ning vältida tundliku info sisestamist, kui seda pole arvutuseks vaja.
Kas rakendus sobib ka Eestis laenuvõimaluste võrdlemiseks?
Rakendus sobib laenumaksete üldiseks hindamiseks, kuid selle tulemusi ei tohiks käsitleda Eesti pankade või krediidiandjate ametliku pakkumisena. Intressimäärad, krediidi kulukuse arvestus, maksud ja lepingutasud võivad Eestis laenuandjati erineda. Eesti kasutajal tasub sisestada just konkreetse pakkuja tingimused ning võrrelda tulemust ametliku pakkumise, kuumakse, kogukulu ja krediidi kulukuse määra alusel.
Mida peaksin enne Smart Loan: Finance Calculatori abil arvutatud laenu võtmist veel kontrollima?
Enne laenulepingu sõlmimist kontrolli, kas igakuine makse mahub sinu eelarvesse ka siis, kui sissetulek väheneb või tekivad ootamatud kulud. Vaata üle intressi muutumise võimalus, ennetähtaegse tagastamise tingimused, kõik lisatasud ja viivised. Kalkulaator aitab numbreid mõista, kuid ei asenda finantsnõustamist ega laenuandja ametlike dokumentide hoolikat lugemist.


